در نوبت چاپ
برگشت به فهرست مقالات |
برگشت به فهرست نسخه ها


1- دانشیار، گروه اقتصاد منابع، پژوهشکده اقتصاد، دانشگاه تربیت مدرس، تهران، ایران ، aghelik@modares.ac.ir
2- دانشجوی دکتری اقتصاد سلامت، دانشکده اقتصاد و مدیریت، دانشگاه آزاد اسلامی واحد علوم و تحقیقات، تهران، ایران
3- استادیار، گروه مدیریت خدمات بهداشتی و درمانی، دانشکده علوم و فناوری های پزشکی، دانشگاه آزاد اسلامی واحد علوم و تحقیقات، تهران، ایران.
2- دانشجوی دکتری اقتصاد سلامت، دانشکده اقتصاد و مدیریت، دانشگاه آزاد اسلامی واحد علوم و تحقیقات، تهران، ایران
3- استادیار، گروه مدیریت خدمات بهداشتی و درمانی، دانشکده علوم و فناوری های پزشکی، دانشگاه آزاد اسلامی واحد علوم و تحقیقات، تهران، ایران.
متن کامل [PDF 1463 kb]
(147 دریافت)
| چکیده (HTML) (389 مشاهده)
متن کامل: (14 مشاهده)
مقدمه
بیمه سلامت بهعنوان ابزار کلیدی سیاستگذاری عمومی، نقشی اساسی در ارتقای عدالت اجتماعی، بهبود دسترسی به خدمات و مدیریت ریسک مالی خانوار دارد [1،2]. با این حال، طراحی سیاستهای کارآمد مستلزم تحلیل دقیق تعاملات میان بیمهگران، بیمهشدگان و ارائهدهندگان خدمات است[3].
نظریه بازیها طی سالهای اخیر بهعنوان چارچوبی مؤثر برای مدلسازی تصمیمگیریهای استراتژیک در بیمه سلامت مطرح شده و امکان تحلیل رقابت، همکاری و تعارض منافع را فراهم کرده است [4]. شواهد بینالمللی نشان میدهد این رویکرد در حوزههایی چون طراحی قراردادهای بهینه [5]، تحلیل تقلب بیمهای و مخاطره اخلاقی [7،6] ، توسعه استراتژیهای رقابتی بین بیمهگران [8]، بهبود همکاری میان شرکتهای بیمه و مراکز مراقبت طولانیمدت [9]و تحلیل کلاندادهها [10] کاربرد گسترده دارد.
در ایران، تمرکز پژوهشها بیشتر بر تحلیلهای کیفی و سیاستگذاری کلان مبتنی بر نظریه بازی بوده و ظرفیت مدلسازیهای کمی هنوز بهطور کامل استفاده نشده است [11]. با وجود این، شواهد نشان میدهد نظریه بازیها میتواند ابزاری مؤثر برای پیشبینی رفتار بازیگران، کاهش مخاطره اخلاقی، بهینهسازی قراردادها و ارتقای عدالت و کارایی نظام بیمه سلامت باشد و به طراحی سیاستهای بهینه تخصیص منابع، افزایش همکاری بیمهگران و ارائهدهندگان خدمات و مدیریت مخاطره اخلاقی کمک کند[12،6،5].
مطالعات موجود نشان میدهد نظریه بازیها در تحلیل رفتار بیمهگران، بیمهشدگان و ارائهدهندگان خدمات نقش مهمی ایفا میکند. لی[6] مخاطره اخلاقی ناکارا را ناشی از افزایش مصرف خدمات پس از بیمهشدن و اثر جانشینی میداند که به اتلاف رفاه منجر میشود. در ادامه، ژو و همکاران [12] با بررسی رفتار بیمهشدگان، بیمارستانها و دولت، بر ضرورت سیاستهای کارآمد برای تخصیص منابع و بهبود دسترسی بیماران تأکید میکنند.
در حوزه همکاری بیمهگر–ارائهدهنده، ژو [9] نشان میدهد طراحی مکانیسمهای همکاری میتواند پایداری پوشش بیمهای و کیفیت خدمات را افزایش دهد. همچنین، گوپتا و تریپاتی [10] نشان میدهند کلاندادهها با کاهش عدم تقارن اطلاعاتی شرایط مناسبتری برای تدوین استراتژیهای بیمهگر–بیمهگزار فراهم میکنند.
در زمینه تعامل بیمار–ارائهدهنده، راجا و اصغر[13] با طراحی یک مدل همکاری مبتنی بر نظریه بازی، طبقهبندی بیماریها و تعامل بیمار–مدیریت بیمارستان را بهینه میکنند . هو [14] نیز با مدل استاکلبرگ تصادفی نشان میدهد سیاستهای مشارکت در هزینه میتوانند انتخاب خدمات و پایبندی درمانی را بهبود دهند.
در حوزه رقابت بیمهگران، لی [8] نشان میدهد استراتژیهای رقابتی بهینه بهرهوری بازار و رضایت بیمهشدگان را افزایش میدهد. دوتانگ و همکاران [15] نیز نشان میدهند محدودیت توانگری مالی رفتار رقابتی شرکتها را تعدیل کرده و به سیاستهای پایدارتر منجر میشود. در بازار سوئیس، دیلی امیر [16] نشان میدهد تصمیمات قیمتگذاری هر شرکت بر سودآوری و سهم بازار رقبا اثرگذار است .
در زمینه تقلب و پویایی رفتار بیمهای، وای یو و همکاران[7] نشان میدهند افزایش مجازات تقلب و کاهش مخاطره اخلاقی تعادل تکاملی سیستم را به سمت حالت بدون تقلب سوق میدهد. لی [6] همچنین نشان میدهد تجمیع بیمهها موجب افزایش استفاده از خدمات بستری و ارتقای رفاه بیمهشدگان میشود .
در حوزه عدالت و انتخاب معکوس، سرینیواس و ماراته [17] نشان میدهند بیاعتمادی به داروهای ژنریک موجب خروج پردرآمدها و هدایت منابع به اقشار محروم میشود؛ سازوکاری که انتخاب معکوس را کاهش میدهد. آزودو و گوتلیب [18] نیز بر اهمیت مقررات بهینه در بازارهای دارای انتخاب معکوس تأکید میکنند. دیون [19] انتخاب معکوس را ناشی از اطلاعات بیشتر بیمهگذاران درباره ریسک خود دانسته و ارزیابی دقیق ریسک و قراردادهای انگیزشی را راهکار مقابله معرفی میکند. لی [20] و لاواست [21] نیز نقش عوامل اجتماعی–اقتصادی و جغرافیایی را در پذیرش بیمه خصوصی برجسته میکنند .
در حوزه طراحی قراردادهای بهینه، آسمیت و بونن[5] با استفاده از بازیهای همکارانه اهمیت بهینه پارتویی در بازار چندبیمهگری را نشان میدهند . دافنی و همکاران [22] نیز با بررسی تمرکز بازار بیمه در ایالات متحده، بر ضرورت سیاستگذاری مبتنی بر بازیهای استراتژیک تأکید میکنند. در ادامه این خط پژوهشی، بونن و هان [23] نشان میدهند ساختار بیمه بهینه میتواند به صورت توقفزیان یا لایهای طراحی شود و مدیریت ریسک را بهبود دهد.
در چارچوب یافتههای پیشین، هدف این مقاله انجام یک مرور نظاممند از کاربردهای نظریه بازی در سیاستگذاری بیمه سلامت است. این مرور با تمرکز بر تحلیل رفتار بیمهگران و بیمهشدگان، تلاش میکند ضمن تبیین دستاوردها و محدودیتهای مطالعات موجود، مسیرهای بهبود در طراحی سیاستها و سازوکارهای بیمهای را شناسایی کند. با توجه به گسترش پژوهشهای مبتنی بر نظریه بازی و نیاز نظام بیمه سلامت ایران به چارچوبهای تحلیلی دقیقتر، این مقاله میتواند مبنای علمی قابل اتکایی برای تصمیمگیریهای سیاستی و توسعه پژوهشهای آینده در این حوزه فراهم آورد.
روش ها
این مطالعه با روش مرور نظام یافته با هدف بررسی کاربرد نظریه بازیها در سیاستگذاری بیمه سلامت انجام شد. فرآیند مرور شامل مراحل راهبرد جستجو و شناسایی مقالات مرتبط، معیارهای ورود و خروج، غربالگری و انتخاب مطالعات ، خلاصه سازی و تحلیل یافته ها بود.
بیمه سلامت بهعنوان ابزار کلیدی سیاستگذاری عمومی، نقشی اساسی در ارتقای عدالت اجتماعی، بهبود دسترسی به خدمات و مدیریت ریسک مالی خانوار دارد [1،2]. با این حال، طراحی سیاستهای کارآمد مستلزم تحلیل دقیق تعاملات میان بیمهگران، بیمهشدگان و ارائهدهندگان خدمات است[3].
نظریه بازیها طی سالهای اخیر بهعنوان چارچوبی مؤثر برای مدلسازی تصمیمگیریهای استراتژیک در بیمه سلامت مطرح شده و امکان تحلیل رقابت، همکاری و تعارض منافع را فراهم کرده است [4]. شواهد بینالمللی نشان میدهد این رویکرد در حوزههایی چون طراحی قراردادهای بهینه [5]، تحلیل تقلب بیمهای و مخاطره اخلاقی [7،6] ، توسعه استراتژیهای رقابتی بین بیمهگران [8]، بهبود همکاری میان شرکتهای بیمه و مراکز مراقبت طولانیمدت [9]و تحلیل کلاندادهها [10] کاربرد گسترده دارد.
در ایران، تمرکز پژوهشها بیشتر بر تحلیلهای کیفی و سیاستگذاری کلان مبتنی بر نظریه بازی بوده و ظرفیت مدلسازیهای کمی هنوز بهطور کامل استفاده نشده است [11]. با وجود این، شواهد نشان میدهد نظریه بازیها میتواند ابزاری مؤثر برای پیشبینی رفتار بازیگران، کاهش مخاطره اخلاقی، بهینهسازی قراردادها و ارتقای عدالت و کارایی نظام بیمه سلامت باشد و به طراحی سیاستهای بهینه تخصیص منابع، افزایش همکاری بیمهگران و ارائهدهندگان خدمات و مدیریت مخاطره اخلاقی کمک کند[12،6،5].
مطالعات موجود نشان میدهد نظریه بازیها در تحلیل رفتار بیمهگران، بیمهشدگان و ارائهدهندگان خدمات نقش مهمی ایفا میکند. لی[6] مخاطره اخلاقی ناکارا را ناشی از افزایش مصرف خدمات پس از بیمهشدن و اثر جانشینی میداند که به اتلاف رفاه منجر میشود. در ادامه، ژو و همکاران [12] با بررسی رفتار بیمهشدگان، بیمارستانها و دولت، بر ضرورت سیاستهای کارآمد برای تخصیص منابع و بهبود دسترسی بیماران تأکید میکنند.
در حوزه همکاری بیمهگر–ارائهدهنده، ژو [9] نشان میدهد طراحی مکانیسمهای همکاری میتواند پایداری پوشش بیمهای و کیفیت خدمات را افزایش دهد. همچنین، گوپتا و تریپاتی [10] نشان میدهند کلاندادهها با کاهش عدم تقارن اطلاعاتی شرایط مناسبتری برای تدوین استراتژیهای بیمهگر–بیمهگزار فراهم میکنند.
در زمینه تعامل بیمار–ارائهدهنده، راجا و اصغر[13] با طراحی یک مدل همکاری مبتنی بر نظریه بازی، طبقهبندی بیماریها و تعامل بیمار–مدیریت بیمارستان را بهینه میکنند . هو [14] نیز با مدل استاکلبرگ تصادفی نشان میدهد سیاستهای مشارکت در هزینه میتوانند انتخاب خدمات و پایبندی درمانی را بهبود دهند.
در حوزه رقابت بیمهگران، لی [8] نشان میدهد استراتژیهای رقابتی بهینه بهرهوری بازار و رضایت بیمهشدگان را افزایش میدهد. دوتانگ و همکاران [15] نیز نشان میدهند محدودیت توانگری مالی رفتار رقابتی شرکتها را تعدیل کرده و به سیاستهای پایدارتر منجر میشود. در بازار سوئیس، دیلی امیر [16] نشان میدهد تصمیمات قیمتگذاری هر شرکت بر سودآوری و سهم بازار رقبا اثرگذار است .
در زمینه تقلب و پویایی رفتار بیمهای، وای یو و همکاران[7] نشان میدهند افزایش مجازات تقلب و کاهش مخاطره اخلاقی تعادل تکاملی سیستم را به سمت حالت بدون تقلب سوق میدهد. لی [6] همچنین نشان میدهد تجمیع بیمهها موجب افزایش استفاده از خدمات بستری و ارتقای رفاه بیمهشدگان میشود .
در حوزه عدالت و انتخاب معکوس، سرینیواس و ماراته [17] نشان میدهند بیاعتمادی به داروهای ژنریک موجب خروج پردرآمدها و هدایت منابع به اقشار محروم میشود؛ سازوکاری که انتخاب معکوس را کاهش میدهد. آزودو و گوتلیب [18] نیز بر اهمیت مقررات بهینه در بازارهای دارای انتخاب معکوس تأکید میکنند. دیون [19] انتخاب معکوس را ناشی از اطلاعات بیشتر بیمهگذاران درباره ریسک خود دانسته و ارزیابی دقیق ریسک و قراردادهای انگیزشی را راهکار مقابله معرفی میکند. لی [20] و لاواست [21] نیز نقش عوامل اجتماعی–اقتصادی و جغرافیایی را در پذیرش بیمه خصوصی برجسته میکنند .
در حوزه طراحی قراردادهای بهینه، آسمیت و بونن[5] با استفاده از بازیهای همکارانه اهمیت بهینه پارتویی در بازار چندبیمهگری را نشان میدهند . دافنی و همکاران [22] نیز با بررسی تمرکز بازار بیمه در ایالات متحده، بر ضرورت سیاستگذاری مبتنی بر بازیهای استراتژیک تأکید میکنند. در ادامه این خط پژوهشی، بونن و هان [23] نشان میدهند ساختار بیمه بهینه میتواند به صورت توقفزیان یا لایهای طراحی شود و مدیریت ریسک را بهبود دهد.
در چارچوب یافتههای پیشین، هدف این مقاله انجام یک مرور نظاممند از کاربردهای نظریه بازی در سیاستگذاری بیمه سلامت است. این مرور با تمرکز بر تحلیل رفتار بیمهگران و بیمهشدگان، تلاش میکند ضمن تبیین دستاوردها و محدودیتهای مطالعات موجود، مسیرهای بهبود در طراحی سیاستها و سازوکارهای بیمهای را شناسایی کند. با توجه به گسترش پژوهشهای مبتنی بر نظریه بازی و نیاز نظام بیمه سلامت ایران به چارچوبهای تحلیلی دقیقتر، این مقاله میتواند مبنای علمی قابل اتکایی برای تصمیمگیریهای سیاستی و توسعه پژوهشهای آینده در این حوزه فراهم آورد.
روش ها
این مطالعه با روش مرور نظام یافته با هدف بررسی کاربرد نظریه بازیها در سیاستگذاری بیمه سلامت انجام شد. فرآیند مرور شامل مراحل راهبرد جستجو و شناسایی مقالات مرتبط، معیارهای ورود و خروج، غربالگری و انتخاب مطالعات ، خلاصه سازی و تحلیل یافته ها بود.
- راهبرد جستجو
جستجوی نظام مند داده ها در پایگاههای علمی معتبر از جمله Scopus، ScienceDirect، Web of Science، PubMed و IEEE انجام شد. کلید واژه های مورد استفاده ترکیبی از اصطلاحات مرتبط با نظریه بازی، بیمه سلامت و رفتار بیمه ای بودند که با عملگر های منطقی AND و OR تنظیم شدند:
(“game theory” OR "evolutionary game” OR “game-theoretic") AND (“health insurance” OR “social security” OR "healthcare financing” OR “public insurance” AND (“moral hazard” OR “adverse selection” OR “insurance behavior”)
(“game theory” OR "evolutionary game” OR “game-theoretic") AND (“health insurance” OR “social security” OR "healthcare financing” OR “public insurance” AND (“moral hazard” OR “adverse selection” OR “insurance behavior”)
- معیارهای ورود
تمامی مطالعات علمی پژوهشی معتبر منتشر شده به زبان فارسی و مقالات انگلیسی منتشر شده از سال 2011 تاکنون که به بررسی نظریه بازی ها در حوزه بیمه سلامت پرداخته اند.
- معیار های خروج
کتب و پایان نامه ها، نامه به سردبیر، گزارش های غیر علمی، مقالات تکراری و مطالعاتی که ارتباط مستقیمی با متغیرهای موضوع نداشتند.
- غربالگری و فرآیند انتخاب مطالعات
بعد از اجرای استراتژی جستجو، ابتدا مطالعات تکراری حذف شدند. سپس عناوین و چکیده تمامی مطالعات براساس معیارهای ورود و خروج پژوهش بررسی شد و موارد غیر مرتبط از پژوهش حذف شد. در مرحله بعدی متن کامل مطالعات مورد ارزیابی قرار گرفت و در صورتی که مطابق با معیارهای پژوهش نبودند از مطالعه خارج شدند. بعد از انتخاب مقالات مرتبط براساس معیارهای ورود و خروج، کیفیت مقالات مرتبط ارزیابی شد. کیفیت مطالعات واردشده با استفاده از ابزار JBI توسط دو ارزیاب مستقل بررسی شد. اختلافنظرها از طریق بحث و اجماع برطرف شد. این چکلیست شامل هشت سؤال درباره شفافیت منبع(سوال1)، اعتبار دیدگاه نویسنده(سوال 2)، انسجام استدلالها(سوال 3)، کیفیت منابع(سوال 4)، منطق تحلیل(سوال 5)، امکان تشخیص سوگیری(سوال6)، استنتاج پیامدهای سیاستی(سوال7) و سازگاری نتیجهگیریها با استدلالها(سوال8) است. پاسخ هر سؤال بهصورت «بلی»، «خیر» یا «نامشخص» ثبت شد و امتیاز نهایی بر اساس مجموع پاسخها تعیین گردید. نتایج کامل ارزیابی کیفیت بهصورت جدول در پیوست ۱ ارائه شده است.
بر اساس امتیازدهی نهایی، مطالعات در سه سطح کیفیت بالا، متوسط و پایین طبقهبندی شدند. این ارزیابی در تفسیر نتایج و تحلیل حساسیت مورد توجه قرار گرفت. به دلیل اختلافات ساختاری بین طراحی مطالعات، روشهای اندازهگیری و پیامدهای گزارششده، امکان انجام متاآنالیز و محاسبه شاخصهای ناهمگونی وجود نداشت؛ بنابراین نتایج بهصورت مرور توصیفی ارائه شدند.
تمامی مراحل انتخاب و غربالگری مطالعات توسط دو نفر از اعضای پژوهش بصورت مستقل از هم انجام گرفت. در صورت اختلاف نظر در انتخاب مقاله از نفر سوم که دارای دانش و تجربه بیشتری بود، برای تصمیم گیری و انتخاب نهایی مقالات استفاده شد.
بر اساس امتیازدهی نهایی، مطالعات در سه سطح کیفیت بالا، متوسط و پایین طبقهبندی شدند. این ارزیابی در تفسیر نتایج و تحلیل حساسیت مورد توجه قرار گرفت. به دلیل اختلافات ساختاری بین طراحی مطالعات، روشهای اندازهگیری و پیامدهای گزارششده، امکان انجام متاآنالیز و محاسبه شاخصهای ناهمگونی وجود نداشت؛ بنابراین نتایج بهصورت مرور توصیفی ارائه شدند.
تمامی مراحل انتخاب و غربالگری مطالعات توسط دو نفر از اعضای پژوهش بصورت مستقل از هم انجام گرفت. در صورت اختلاف نظر در انتخاب مقاله از نفر سوم که دارای دانش و تجربه بیشتری بود، برای تصمیم گیری و انتخاب نهایی مقالات استفاده شد.
- خلاصه سازی و تحلیل یافته ها
پس از انتخاب مقالات مرتبط و ارزیابی کیفیت آنها، دادههای کلیدی استخراج و دستهبندی شدند تا چارچوبی منسجم برای تحلیل فراهم شود. ارزیابی کیفیت نشان داد که تمامی مطالعات واردشده در مرور حاضر از کیفیت بالا برخوردارند. با توجه به ماهیت نظری، تحلیلی و مدلسازی این مطالعات، معیارهای چکلیست JBI در اغلب موارد رعایت شده بود. تنها معیار «سوگیری نویسنده» در اکثر مطالعات نامشخص بود که در مطالعات نظری امری رایج است. امتیاز نهایی تمامی مطالعات برابر با ۷ از ۸ بود که نشاندهنده انسجام استدلالها، استفاده از منابع معتبر و ارائه پیامهای سیاستی روشن است. این فرآیند به ما امکان داد تا ضمن خلاصهسازی یافتهها، تحلیل انتقادی از کاربرد نظریه بازی در بیمه سلامت ارائه دهیم و نقاط قوت و محدودیتهای پژوهشهای قبلی را برجسته کنیم. تمامی این مراحل توسط اعضای تیم پژوهش با دقت انجام شد تا اطمینان حاصل شود که تحلیل انجام شده، جامع، قابل اتکا و متناسب با اهداف مرور نظاممند است.
این رویکرد امکان تحلیل شفاف و مستند نقش نظریه بازیها در رفتار بیمهگر و بیمهشده، مدیریت مخاطره اخلاقی، انتخاب معکوس و طراحی سیاستهای بهینه بیمه سلامت را فراهم می سازد.
یافته ها
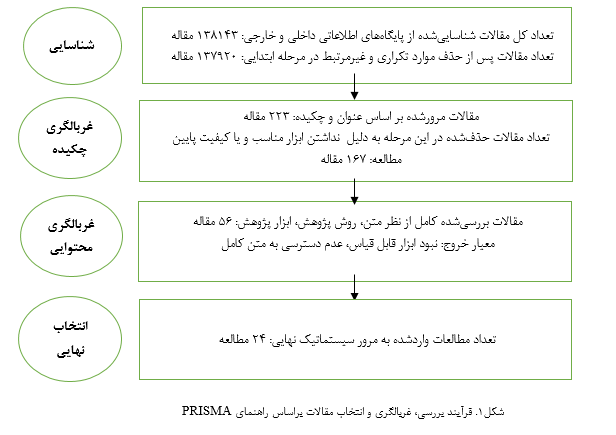
فرآیند بررسی و انتخاب مطالعات در شکل یک ارائه شده است. در مرحله اول 138143 مقاله شناسایی شد؛ پس از حذف 137920 مقاله غیر مرتبط و تکراری، 223 مقاله براساس عنوان و چکیده غربالگری شدند و 167 مقاله به دلیل نداشتن ابزار کلیدی حذف شدند و 56 مقاله از نظر متن ،روش و ابزار پژوهش بطور کامل مطالعه شدند و از بین آن ها 24 مقاله مرتبط و کلیدی برای مرور و تحلیل انتخاب شدند( شکل1).

این رویکرد امکان تحلیل شفاف و مستند نقش نظریه بازیها در رفتار بیمهگر و بیمهشده، مدیریت مخاطره اخلاقی، انتخاب معکوس و طراحی سیاستهای بهینه بیمه سلامت را فراهم می سازد.
یافته ها
فرآیند بررسی و انتخاب مطالعات در شکل یک ارائه شده است. در مرحله اول 138143 مقاله شناسایی شد؛ پس از حذف 137920 مقاله غیر مرتبط و تکراری، 223 مقاله براساس عنوان و چکیده غربالگری شدند و 167 مقاله به دلیل نداشتن ابزار کلیدی حذف شدند و 56 مقاله از نظر متن ،روش و ابزار پژوهش بطور کامل مطالعه شدند و از بین آن ها 24 مقاله مرتبط و کلیدی برای مرور و تحلیل انتخاب شدند( شکل1).
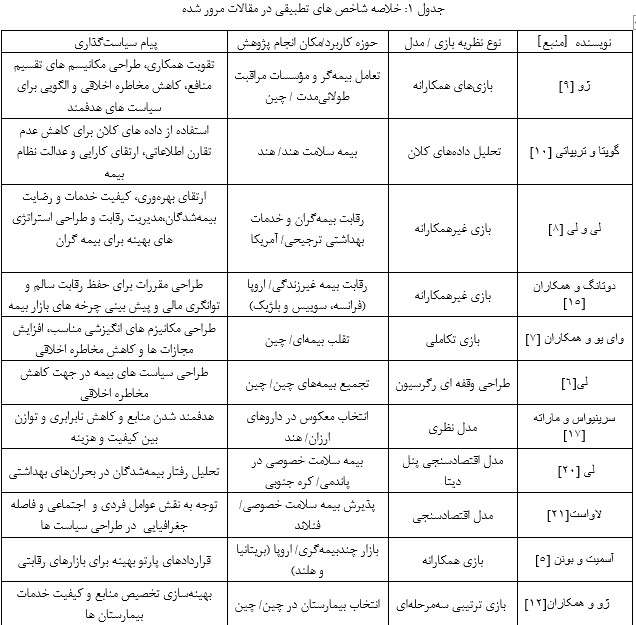
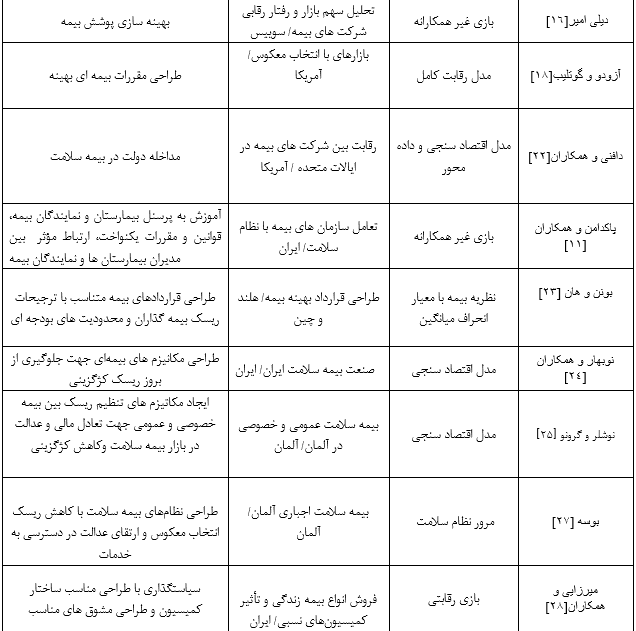
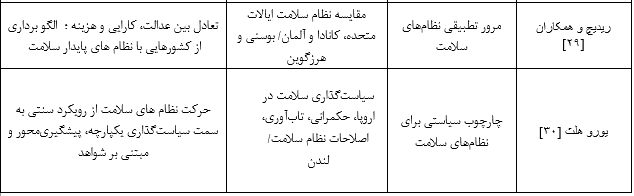
پس از شناسایی و غربالگری مقالات با استفاده از چارچوب PRISMA، مطالعات منتخب برای تحلیل نهایی در جدول ۱ ارائه شده است. این جدول شامل مشخصات اصلی هر مطالعه، روش پژوهش، حوزه کاربرد، یافتههای کلیدی و پیامهای سیاستی مرتبط است.
هدف از این جدول، فراهم کردن نمای کلی از پژوهشهای موجود و برجسته کردن روندها، شکافها و پیامدهای سیاستی مرتبط با کاربرد نظریه بازیها در بیمه سلامت ایران است.
هدف از این جدول، فراهم کردن نمای کلی از پژوهشهای موجود و برجسته کردن روندها، شکافها و پیامدهای سیاستی مرتبط با کاربرد نظریه بازیها در بیمه سلامت ایران است.
جدول یک طبقه بندی از عناوین کلی مقالات بازیابی شده را نشان می دهد. همان گونه که جدول یک نشان می دهد، یافته ها حاکی از این است که نظریه بازیها ابزاری قدرتمند برای تحلیل پویاییهای استراتژیک در بیمه سلامت است. از مدلهای همکاری برای بهبود تعامل بیمهگر و گزار و ارائهدهنده خدمات، تا بازیهای تکاملی برای تحلیل رفتار تقلب بیمهای، و از چارچوبهای رقابتی برای طراحی استراتژیهای بازار تا ابزارهای نوین در طراحی قراردادهای بیمهای، همگی نشاندهنده ظرفیت بالای این رویکرد هستند. یافتهها به سیاستگذاران هشدار میدهد که طراحی سیاستهای موفق نیازمند تلفیق ابزارهای بازدارنده و مشوق، استفاده از دادههای بزرگ و توجه به عوامل اجتماعی-اقتصادی و جغرافیایی است. در مجموع، نظریه بازیها چشمانداز جدیدی برای ارتقای عدالت، کارایی و پایداری بیمه سلامت فراهم میآورد. بعد از مرور کلی مقالات در جدول یک ، یافته ها به صورت تفکیک شده و مطابق با موضوع تشریح شده اند.
1. اطلاعات نا متقارن، انتخاب معکوس و کژمنشی
یکی از مسائل بنیادی در بازار بیمه سلامت، اطلاعات نامتقارن میان بیمهگر و بیمهگزار است که به بروز پدیدههایی همچون انتخاب معکوس و کژمنشی منجر میشود. این وضعیت را میتوان در چارچوب نظریه بازیها بهصورت یک بازی با اطلاعات ناقص مدلسازی کرد؛ جایی که بیمهشده از وضعیت سلامت واقعی خود آگاهی کامل دارد، اما بیمهگر تنها با اطلاعات ناقص مواجه است.
الف. شواهد داخلی:
مطالعه نوبهار و همکاران [24] در صنعت بیمه درمان ایران نشان داد که شواهد معناداری از وجود انتخاب معکوس در بازار بیمه سلامت وجود دارد. افراد با ریسک بالاتر تمایل بیشتری به خرید بیمه دارند و این امر ترکیب ریسک بیمهشدگان را به زیان بیمهگر تغییر میدهد.
از منظر نظریه بازی، این شرایط منجر به تعادل ناکارآمد میشود، چراکه بیمهگران برای پوشش ریسکهای بالاتر ناچار به افزایش حق بیمه هستند و این روند خود میتواند خروج افراد کمریسک را از بازار تسریع کند. نتیجه نهایی چنین تعادلی، افزایش هزینههای بیمهگر، اختلال در تعادل مالی صندوقها و کاهش کارایی نظام بیمه سلامت خواهد بود.
ب. شواهد بینالمللی:
نوشلر و گرونو [25] در مطالعهای بر روی نظام بیمه سلامت آلمان، به مشکل انتخاب ریسک میان بیمههای عمومی و خصوصی پرداختهاند. یافتهها نشان داد که بیمهگران خصوصی از انتقال افراد پرریسک به بیمه عمومی منتفع میشوند، در حالیکه بیمهگران عمومی با بار مالی سنگینتری مواجه میگردند. این وضعیت نمونهای از یک بازی غیرهمکارانه است که به تعادل نامطلوب و رقابت ناعادلانه منجر میشود. راهکار پیشنهادی این پژوهش، استفاده از مکانیزمهای تنظیم ریسک میان بیمهگران خصوصی و عمومی است تا انگیزههای بازیگران به سمت یک تعادل کارآمدتر و عادلانهتر هدایت شود.
2. عدالت و پوشش همگانی در بیمه سلامت
یکی از مهمترین اهداف سیاستگذاری بیمه سلامت، دستیابی به پوشش همگانی خدمات سلامت (UHC) و تحقق عدالت در دسترسی به خدمات بهداشتی و درمانی است. نظریه بازیها میتواند بهعنوان چارچوبی تحلیلی برای بررسی تعاملات میان دولت، بیمهگران، ارائهدهندگان خدمات و بیمهشدگان در راستای تحقق این هدف مورد استفاده قرار گیرد.
الف. تجربه انگلستان: NHS و اصل همبستگی اجتماعی
مطالعه بویل [26] درباره نظام سلامت انگلستان نشان میدهد که NHS نمونهای موفق از یک سیستم دولتی مبتنی بر تأمین مالی عمومی است که توانسته عدالت در دسترسی را تا حد زیادی تضمین کند. اصول کلیدی این سیستم عبارتند از:
1. اطلاعات نا متقارن، انتخاب معکوس و کژمنشی
یکی از مسائل بنیادی در بازار بیمه سلامت، اطلاعات نامتقارن میان بیمهگر و بیمهگزار است که به بروز پدیدههایی همچون انتخاب معکوس و کژمنشی منجر میشود. این وضعیت را میتوان در چارچوب نظریه بازیها بهصورت یک بازی با اطلاعات ناقص مدلسازی کرد؛ جایی که بیمهشده از وضعیت سلامت واقعی خود آگاهی کامل دارد، اما بیمهگر تنها با اطلاعات ناقص مواجه است.
الف. شواهد داخلی:
مطالعه نوبهار و همکاران [24] در صنعت بیمه درمان ایران نشان داد که شواهد معناداری از وجود انتخاب معکوس در بازار بیمه سلامت وجود دارد. افراد با ریسک بالاتر تمایل بیشتری به خرید بیمه دارند و این امر ترکیب ریسک بیمهشدگان را به زیان بیمهگر تغییر میدهد.
از منظر نظریه بازی، این شرایط منجر به تعادل ناکارآمد میشود، چراکه بیمهگران برای پوشش ریسکهای بالاتر ناچار به افزایش حق بیمه هستند و این روند خود میتواند خروج افراد کمریسک را از بازار تسریع کند. نتیجه نهایی چنین تعادلی، افزایش هزینههای بیمهگر، اختلال در تعادل مالی صندوقها و کاهش کارایی نظام بیمه سلامت خواهد بود.
ب. شواهد بینالمللی:
نوشلر و گرونو [25] در مطالعهای بر روی نظام بیمه سلامت آلمان، به مشکل انتخاب ریسک میان بیمههای عمومی و خصوصی پرداختهاند. یافتهها نشان داد که بیمهگران خصوصی از انتقال افراد پرریسک به بیمه عمومی منتفع میشوند، در حالیکه بیمهگران عمومی با بار مالی سنگینتری مواجه میگردند. این وضعیت نمونهای از یک بازی غیرهمکارانه است که به تعادل نامطلوب و رقابت ناعادلانه منجر میشود. راهکار پیشنهادی این پژوهش، استفاده از مکانیزمهای تنظیم ریسک میان بیمهگران خصوصی و عمومی است تا انگیزههای بازیگران به سمت یک تعادل کارآمدتر و عادلانهتر هدایت شود.
2. عدالت و پوشش همگانی در بیمه سلامت
یکی از مهمترین اهداف سیاستگذاری بیمه سلامت، دستیابی به پوشش همگانی خدمات سلامت (UHC) و تحقق عدالت در دسترسی به خدمات بهداشتی و درمانی است. نظریه بازیها میتواند بهعنوان چارچوبی تحلیلی برای بررسی تعاملات میان دولت، بیمهگران، ارائهدهندگان خدمات و بیمهشدگان در راستای تحقق این هدف مورد استفاده قرار گیرد.
الف. تجربه انگلستان: NHS و اصل همبستگی اجتماعی
مطالعه بویل [26] درباره نظام سلامت انگلستان نشان میدهد که NHS نمونهای موفق از یک سیستم دولتی مبتنی بر تأمین مالی عمومی است که توانسته عدالت در دسترسی را تا حد زیادی تضمین کند. اصول کلیدی این سیستم عبارتند از:
- تأمین مالی یکپارچه از طریق مالیاتهای عمومی، که ریسک مالی را میان کل جمعیت توزیع میکند.
- دسترسی برابر بیماران به خدمات، بدون توجه به سطح درآمد یا وضعیت شغلی.
- اصلاحات مستمر برای حفظ پایداری مالی در برابر چالشهایی مانند افزایش هزینهها و تغییرات جمعیتی.
از منظر نظریه بازیها، این سیستم نوعی تعادل استراتژیک میان دولت، ارائهدهندگان خدمات و بیمهشدگان ایجاد میکند، بهگونهای که انگیزههای فردی بازیگران با اهداف جمعی همسو میشود. طراحی مناسب مکانیزمهای نظارتی و تأمین مالی، مانع از رفتار فرصتطلبانه (مانند انتخاب معکوس یا کاهش کیفیت خدمات) میگردد و عدالت اجتماعی تقویت میشود .
ب. تجربه آلمان: بیمه اجتماعی مبتنی بر همبستگی
مطالعه بوسه [27] در خصوص نظام بیمه سلامت آلمان نشان میدهد که این سیستم با سابقه بیش از ۱۳۵ سال، توانسته است ترکیبی پایدار از همبستگی اجتماعی، خودگردانی و رقابت کنترلشده ایجاد کند. ویژگیهای اصلی عبارتند از:
ب. تجربه آلمان: بیمه اجتماعی مبتنی بر همبستگی
مطالعه بوسه [27] در خصوص نظام بیمه سلامت آلمان نشان میدهد که این سیستم با سابقه بیش از ۱۳۵ سال، توانسته است ترکیبی پایدار از همبستگی اجتماعی، خودگردانی و رقابت کنترلشده ایجاد کند. ویژگیهای اصلی عبارتند از:
- مشارکت همه افراد جامعه (صرفنظر از وضعیت سلامت یا درآمد) در تأمین مالی خدمات درمانی؛
- استقلال نسبی سازمانهای بیمهگر (self-governance) در مدیریت قراردادها و تعیین تعرفهها، همراه با نظارت دولت؛
- وجود مکانیزمهای تنظیم ریسک برای جلوگیری از رقابت ناسالم میان بیمهگران و تضمین پوشش پایدار افراد پرریسک.
از منظر نظریه بازیها، نظام آلمان نشان میدهد که طراحی قواعد بازی بهگونهای که منافع بیمهگر، بیمهشده و دولت در یک تعادل برد–برد قرار گیرد، میتواند به پایداری بلندمدت و افزایش عدالت منجر شود.
مقایسه یافته ها نشان می دهد که اگرچه مدل انگلستان بر تأمین مالی عمومی (الگوی بوریج) متمرکز است و مدل آلمان بر بیمه اجتماعی اجباری (الگوی بیسمارک)، اما هر دو با استفاده از اصول همبستگی اجتماعی و تنظیم استراتژیک رفتار بازیگران توانسته اند عدالت و پوشش همگانی را محقق سازند.
در انگلستان، دولت نقش اصلی در تأمین مالی و نظارت را ایفا میکند.
در آلمان، نهادهای بیمهگر نقش پررنگتری دارند، اما همچنان تحت چارچوبی نظارتی و همبستگی اجتماعی عمل میکنند.
برای ایران، این تجربیات نشان میدهد که تحقق عدالت و پوشش همگانی نیازمند:
مقایسه یافته ها نشان می دهد که اگرچه مدل انگلستان بر تأمین مالی عمومی (الگوی بوریج) متمرکز است و مدل آلمان بر بیمه اجتماعی اجباری (الگوی بیسمارک)، اما هر دو با استفاده از اصول همبستگی اجتماعی و تنظیم استراتژیک رفتار بازیگران توانسته اند عدالت و پوشش همگانی را محقق سازند.
در انگلستان، دولت نقش اصلی در تأمین مالی و نظارت را ایفا میکند.
در آلمان، نهادهای بیمهگر نقش پررنگتری دارند، اما همچنان تحت چارچوبی نظارتی و همبستگی اجتماعی عمل میکنند.
برای ایران، این تجربیات نشان میدهد که تحقق عدالت و پوشش همگانی نیازمند:
- طراحی مکانیزمهای تأمین مالی پایدار (اعم از مالیات یا مشارکت اجتماعی)،
- ایجاد نظامهای تنظیم ریسک برای جلوگیری از حذف گروههای پرریسک،
- هماهنگسازی منافع دولت، بیمهگران و ارائهدهندگان خدمات در قالب یک چارچوب تعاملی بر اساس نظریه بازیهاست.
3. طراحی قرارداد ها و انگیزه ها:
یکی از کاربردهای مهم نظریه بازیها در سیاستگذاری بیمه سلامت، طراحی قراردادها و مکانیزمهای انگیزشی است که بتواند رفتار راهبردی بیمهگران، بیمهشدگان و واسطهها (مانند فروشندگان بیمه) را به سمت تعادل کارآمد و پایدار هدایت کند.
الف. طراحی قراردادهای بیمهای و مدیریت ریسک
مطالعه بونن و هان [23] نشان میدهد که قراردادهای بیمه سلامت، زمانی میتوانند به تعادل بهینه منجر شوند که همزمان به دو پدیدهی «انتخاب معکوس» و «مخاطره اخلاقی» پاسخ دهند. در چارچوب نظریه بازی ها، این قراردادها بهعنوان سازوکارهایی عمل میکنند که بیمهگر و بیمه گزار را در موقعیت یک بازی با اطلاعات ناقص قرار میدهند. یافتههای این پژوهش تأکید میکند که:
یکی از کاربردهای مهم نظریه بازیها در سیاستگذاری بیمه سلامت، طراحی قراردادها و مکانیزمهای انگیزشی است که بتواند رفتار راهبردی بیمهگران، بیمهشدگان و واسطهها (مانند فروشندگان بیمه) را به سمت تعادل کارآمد و پایدار هدایت کند.
الف. طراحی قراردادهای بیمهای و مدیریت ریسک
مطالعه بونن و هان [23] نشان میدهد که قراردادهای بیمه سلامت، زمانی میتوانند به تعادل بهینه منجر شوند که همزمان به دو پدیدهی «انتخاب معکوس» و «مخاطره اخلاقی» پاسخ دهند. در چارچوب نظریه بازی ها، این قراردادها بهعنوان سازوکارهایی عمل میکنند که بیمهگر و بیمه گزار را در موقعیت یک بازی با اطلاعات ناقص قرار میدهند. یافتههای این پژوهش تأکید میکند که:
- طراحی قرارداد های چندسطحی (multi-tier contracts) میتواند به تفکیک بهتر گروه های کمریسک و پرریسک کمک کند.
- استفاده از ابزارهای مکمل مانند مشارکت در پرداخت (co-payment) و فرانشیز میتواند انگیزه استفاده بیش از حد از خدمات (moral hazard) را کاهش دهد.
- مکانیزمهای تنظیم ریسک بین بیمهگران (risk adjustment transfers) از رقابت ناسالم و حذف افراد پرریسک جلوگیری میکند.
از منظر سیاستگذاری، این نتایج نشان میدهد که ترکیب قراردادهای منعطف با مکانیزمهای تنظیمی میتواند منجر به تعادل برد-برد شود؛ بهگونهای که هم پایداری مالی بیمهگر تضمین گردد و هم عدالت در دسترسی بیمهشدگان حفظ شود.
ب. مکانیزمهای انگیزشی در بازار بیمه عمر ایران
میرزایی و همکاران [28] با تمرکز بر بازار بیمه عمر ایران و بهکارگیری مدل بازی سیگنالدهی (signaling game)، نشان میدهد که ساختار کمیسیونهای فروش، نقش تعیینکنندهای در رفتار فروشندگان بیمه دارد. نتایج بیانگر آن است که:
کمیسیونهای نامتوازن باعث ایجاد تعارض منافع میان فروشندگان و مشتریان میشود؛ بهطوری که فروشندگان به سمت معرفی بیمهنامههایی با سود بیشتر برای خود تمایل پیدا میکنند، حتی اگر این انتخاب به نفع مشتری نباشد.
این وضعیت موجب افزایش نرخ فسخ بیمه نامه و کاهش اعتماد بیمهگذاران میشود.
طراحی کمیسیونهای متعادل و سازگار با اهداف بلندمدت شرکتهای بیمه، میتواند انگیزه فروشندگان را با منافع بیمهگذاران همسو کرده و کارایی بازار را ارتقا دهد .
ج. پیامدها برای بیمه سلامت ایران
اگرچه مطالعه میرزایی [28] در حوزه بیمه عمر انجام شده است، اما نتایج آن میتواند برای طراحی سیاستهای بیمه سلامت در ایران نیز آموزنده باشد. ساختارهای انگیزشی نامناسب در بیمه سلامت نیز ممکن است منجر به «انتخاب غیربهینه خدمات»، «تمرکز بر سود کوتاهمدت» یا «افزایش هزینههای غیرضروری» شود. بنابراین، طراحی نظامهای پرداخت و قراردادهای انگیزشی (مانند پرداخت مبتنی بر عملکرد برای ارائهدهندگان خدمات درمانی یا کمیسیونهای شفافتر برای واسطهها) میتواند نقش کلیدی در ایجاد تعادل پایدار ایفا کند.
یافتهها نشان میدهند که طراحی قراردادها و مکانیزمهای انگیزشی در نظام بیمه سلامت باید با دقت بالا انجام شود؛ چراکه هرگونه ناهماهنگی میتواند به رفتارهای فرصتطلبانه و ناکارآمدی بازار منجر گردد. نظریه بازیها با امکان مدلسازی تعارض منافع و تعاملات استراتژیک بازیگران، ابزار تحلیلی ارزشمندی برای شناسایی این ناکارآمدیها و ارائه راهکارهایی همچون قراردادهای چندسطحی، مکانیزمهای تنظیم ریسک و سیستمهای انگیزشی متوازن در اختیار سیاستگذاران قرار میدهد.
4. تجارب تطبیقی و چارچوب های بین المللی
مرور تطبیقی سیستم های بیمه سلامت در کشورهای مختلف نشان می دهد که ساختار و تأمین مالی نقش مهمی در کارایی و عدالت دارد.
مطالعات بینالمللی نشان میدهد که طراحی قواعد و مکانیزمهای تعامل میان بازیگران نظام بیمه سلامت (بیمهگران، بیمهگزاران، دولت و ارائهدهندگان خدمات) نقش مهمی در شکلگیری تعادل پایدار و کاهش ناکارآمدیها دارد. ریدیچ و همکاران [29] در مقایسه نظامهای بیمه سلامت در ایالات متحده، آلمان و کانادا گزارش کردند که ضعف نظارت دولتی و غالب بودن بیمهگران خصوصی در آمریکا منجر به تعادلهای ناکارآمد، هزینههای بالا و دسترسی نابرابر به خدمات شده است؛ در حالی که در آلمان و کانادا قواعد بازی به گونهای طراحی شدهاند که همکاری و همبستگی اجتماعی میان بازیگران تقویت شده و عدالت و کارایی بیشتری حاصل شود.
بویل [26] در مطالعه خود بر نظام سلامت انگلستان (NHS) نشان داد که حضور دولت بهعنوان بازیگر اصلی و تنظیمگر میتواند مانع بروز رفتارهای فرصتطلبانه شود. قراردادهای راهبردی دولت با ارائهدهندگان خدمات تعادلی نسبی میان منافع بیمهگذاران، بیمهشدگان و ارائهدهندگان ایجاد کرده است.
سازمان جهانی بهداشت [30] با ارائه «چارچوب مادرید» به مسیر اصلاحات نظامهای سلامت در اروپا پرداخته است. این چارچوب بر یکپارچگی خدمات، تقویت حکمرانی، پاسخگویی و بهرهگیری از نوآوریهای فناورانه تمرکز دارد. از منظر نظریه بازی، چنین رویکردی نشاندهنده حرکت به سمت بازیهای همکاری است که در آن منافع مشترک بازیگران برجستهتر از رقابت فردی شده و تعادل برد-برد شکل میگیرد .
همچنین، بوسه [27] در بررسی نظام بیمه سلامت آلمان بیان میکند که ترکیب اصول رقابت و همبستگی اجتماعی، به همراه مکانیزمهای تنظیم ریسک، توانسته است از انتخاب ریسک و حذف گروههای آسیبپذیر جلوگیری کند. این تجربه نشان میدهد که نظارت قوی دولت بر قواعد رقابت، بازیگران را از استراتژیهای فرصتطلبانه به سمت همکاری و تعادل پایدار هدایت میکند.
بحث
این مرور نظاممند نشان داد که نظریه بازیها ظرفیت بالایی برای تحلیل و حل مسائل پیچیده سیاستگذاری بیمه سلامت دارد. در اکثر کشورها، بیمه سلامت با چالشهایی مانند اطلاعات نامتقارن، انتخاب معکوس، مخاطره اخلاقی، رفتارهای فرصتطلبانه، محدودیت منابع مالی، و ضرورت ایجاد تعادل میان کارایی و عدالت مواجه است. نظریه بازیها بهعنوان یک چارچوب تحلیلی، این امکان را فراهم میکند که تعاملات استراتژیک بین بازیگران اصلی شامل بیمهگران، بیمه گزاران، ارائهدهندگان خدمات و دولت بهطور نظاممند بررسی شود و پیامدهای سیاستهای مختلف پیشبینی گردد.
مطالعات نشان میدهد که اطلاعات نامتقارن به عنوان یکی از اصلیترین چالشها در نظام بیمه سلامت، زمینه ساز انتخاب معکوس و افزایش هزینههای بیمهگر است. یافته های نوبهار و همکاران و گرونو حاکی از آن است که در نبود سازوکارهای کنترلی، افراد پرریسک تمایل بیشتری به خرید بیمه دارند و این امر منجر به عدم تعادل در بازار میشود [24،25]. نظریه بازیها با مدلسازی تعامل میان بیمهگر و بیمهشده نشان میدهد که طراحی قراردادهای مبتنی بر ریسک، ایجاد سازوکارهای تنظیمی مؤثر و بهبود تبادل اطلاعات میتواند رفتار طرفین را به سمت تعادل پایدارتر هدایت کند. این چارچوب تحلیلی امکان ارزیابی پیامدهای سیاستی را فراهم کرده و به سیاستگذاران کمک میکند راهکارهایی برای کاهش انتخاب معکوس، مدیریت ریسک و ارتقای عدالت در نظام بیمه سلامت تدوین کنند.
پژوهشهای بونن و هان [23] و میرزایی و همکاران[28] نشان میدهند که طراحی قراردادهای بیمهای مبتنی بر انگیزه ها نقش کلیدی در کاهش رفتارهای فرصت طلبانه دارد. قراردادهای بهینه باید بهگونهای باشند که بیمهشدگان انگیزه کمتری برای استفاده بیش از حد از خدمات (مخاطره اخلاقی) داشته باشند و ارائه دهندگان نیز به سمت کیفیت بالاتر و هزینههای کنترلشده هدایت شوند. در این چارچوب، نظریه بازیهای همکارانه و غیرهمکارانه امکان تحلیل تعاملات میان بیمهگر، بیمهشده و ارائهدهنده خدمت را فراهم میکند و نشان میدهد که چگونه تغییر در ساختار قرارداد، سطح مشارکت یا میزان اطلاعات میتواند رفتار طرفین را اصلاح کند. این رویکرد به سیاستگذاران کمک میکند سازوکارهای قراردادی کارآمدتر طراحی کنند که در نهایت به کاهش مخاطره اخلاقی، مدیریت بهتر ریسک و بهبود عملکرد نظام بیمه سلامت منجر میشود.
از دیدگاه عدالت اجتماعی، مطالعات بویل [26] و بوسه [27] تأکید میکنند که نظام بیمه سلامت تنها زمانی پایدار است که بتواند برابری در دسترسی به خدمات و پایداری مالی را همزمان تضمین کند. نظریه بازیها در این حوزه امکان تحلیل رفتار استراتژیک بیمهگران و دولتها را در فرآیند تأمین پوشش همگانی فراهم میکند و نشان میدهد که چگونه تصمیمات هر بازیگر میتواند بر عدالت و کارایی اثر بگذارد. این چارچوب تحلیلی اجازه میدهد سناریوهایی مانند رقابت بین بیمهگران، نحوه ورود بیمهشدگان پرریسک یا اقشار کمدرآمد، و پیامدهای سیاستهای حمایتی مدلسازی شود. بر اساس این تحلیلها میتوان سازوکارهای بازتوزیع منابع و سیاستهای تنظیمی را بهگونهای طراحی کرد که از حذف گروههای آسیبپذیر جلوگیری شده و عدالت در دسترسی به خدمات سلامت تقویت گردد.
یافته های بینالمللی بهطور مشترک بر اهمیت طراحی قواعد شفاف و نظارت مؤثر دولت تأکید دارند. کشورهایی که موفق شده اند تعامل بازیگران بیمه سلامت را در قالب بازیهای همکاری و مکانیزم های تنظیمی هدایت کنند (مانند آلمان، کانادا و بریتانیا)، در دستیابی به تعادل پایدار، ارتقای عدالت و کنترل هزینهها موفقتر بوده اند. در مقابل، تکیه صرف بر رقابت بازار بدون نظارت کارآمد، همانند تجربه ایالات متحده، منجر به ناکارآمدی و نابرابری گسترده شده است[29،30]. در این چارچوب، نظریه بازیها ابزار تحلیلی لازم را برای مدلسازی رفتار استراتژیک بیمهگران، دولت و ارائهدهندگان فراهم میکند و امکان ارزیابی پیامدهای سیاستهای مختلف را پیش از اجرا مهیا میسازد. این رویکرد به سیاستگذاران کمک میکند سازوکارهای تنظیمی و قواعد مشارکت را بهگونهای طراحی کنند که از بروز رفتارهای غیرهمکارانه جلوگیری شده و عدالت و کارایی در نظام بیمه سلامت تقویت گردد.
در ایران، مطالعات موجود نشان میدهند که استفاده از نظریه بازیها بیشتر در سطح نظری و کیفی بوده و هنوز بهطور کامل وارد مدلسازیهای کمی نشده است. همچنین مشکلاتی نظیر تعدد سازمانهای بیمهگر، ضعف در مدیریت داده ها، و نبود قرارداد های مبتنی بر انگیزه بهعنوان موانع اصلی مطرح هستند. بهکارگیری چارچوب نظریه بازیها در این زمینه میتواند امکان پیشبینی رفتار بیمهگران و بیمهگزاران را فراهم کند و نشان دهد که چگونه تغییر در ساختار قرارداد، سطح اطلاعات یا میزان نظارت میتواند به کاهش مخاطره اخلاقی، بهبود هماهنگی بین بازیگران و ارتقای عدالت در دسترسی به خدمات سلامت منجر شود. این رویکرد میتواند مبنایی برای طراحی سیاستهای مبتنی بر انگیزه و اصلاح سازوکارهای موجود در نظام بیمه سلامت ایران فراهم آورد.
محدودیتها
الف- دسترسی محدود به دادههای ملی و بازار بیمه ایران:
بسیاری از اطلاعات جزئی مرتبط با رفتار بیمهگران، بیمه گزاران و ارائه دهندگان خدمات در ایران محدود یا محرمانه است. این محدودیت، امکان تحلیل دقیق تعاملات استراتژیک و کاربرد کامل مدلهای نظریه بازی در سیاستگذاری بیمه سلامت را کاهش میدهد.
ب- پیچیدگی رفتار واقعی بازیگران:
مدلهای نظریه بازی عمدتاً رفتار استراتژیک را در قالب فرضیات مشخص شبیهسازی میکنند، در حالی که عوامل اقتصادی، اجتماعی و روانشناختی واقعی بیمهگران و بیمهشدگان ممکن است تأثیرات پیچیدهتری بر تصمیمگیری داشته باشند. بنابراین، نتایج مدلها ممکن است تنها چارچوبی نظری و راهنمای سیاستگذاری فراهم کنند، نه بازتاب کامل واقعیت بازار.
ج - محدودیت تعمیم تجربه بینالمللی:
یافته های مطالعات کشورهای مانند آلمان، انگلستان و ایالات متحده، به دلیل تفاوتهای ساختاری، اقتصادی و فرهنگی، به صورت مستقیم قابل تعمیم به ایران نیستند. این مسئله محدودیت کاربردی مدلهای تحلیلی و توصیه های سیاستی را ایجاد میکند.
د- توجه محدود به ابعاد اجتماعی عدالت:
تمرکز مدلهای نظریه بازی بر تعاملات استراتژیک بازیگران است و ممکن است برخی ابعاد عدالت اجتماعی، جغرافیایی و فرهنگی در بهرهمندی از خدمات بیمه سلامت کمتر پوشش داده شود.
ه - پویایی بازار و تغییر سیاست ها:
بازار بیمه و سیاست های سلامت به سرعت در حال تغییر هستند و برخی فرضیات مدلها ممکن است در دوره های زمانی بعدی نیازمند بازنگری یا اصلاح باشند.
نتیجهگیری
طبق خروجی این مطالعه، نظریه بازیها ابزاری کارآمد برای تحلیل رفتارهای استراتژیک بیمهگران، بیمهگزاران و سایر ذینفعان نظام سلامت است. نتایج پژوهشهای بینالمللی و داخلی حاکی از آن است که این رویکرد میتواند به درک بهتر مسائل بنیادینی همچون اطلاعات نامتقارن، انتخاب معکوس، مخاطره اخلاقی، طراحی قرارداد های بهینه و تحقق عدالت در پوشش بیمهای کمک کند. تجربه کشورهایی مانند آلمان و انگلستان نشان میدهد که ترکیب سازوکارهای تنظیمگر، قراردادهای انگیزشی و سیاست های مبتنی بر همبستگی اجتماعی میتواند به تعادل پایدار میان بازیگران بیمهای منجر شود.
در ایران، اگرچه تلاشهایی برای استفاده از چارچوب نظریه بازی انجام شده است، اما چالشهایی مانند تعدد نهادهای بیمهگر، ضعف در زیرساخت های دادهای، نبود مکانیزمهای تنظیم ریسک و محدودیت در اجرای قراردادهای انگیزشی مانع از بهره برداری کامل از ظرفیت این رویکرد شده است. بر این اساس، سیاستگذاران بیمه سلامت باید در طراحی سیاست ها علاوه بر تکیه بر مدلهای نظری، به شرایط نهادی، فرهنگی و اجرایی کشور توجه ویژه داشته باشند.
بهطورکلی، نظریه بازی میتواند بهعنوان چارچوبی تحلیلی و تصمیمگیری برای طراحی سیاست های کارآمدتر، عادلانهتر و پایدارتر در حوزه بیمه سلامت بهکار رود. با این حال، برای تحقق این ظرفیت، لازم است که پژوهشهای آتی به سمت مدلسازیهای بومی، مطالعات میدانی و کاربرد فناوریهای نوین داده محور حرکت کنند. تنها در این صورت است که میتوان شکاف میان نظریه و عمل را کاهش داد و بیمه سلامت را به ابزاری مؤثر در ارتقای عدالت اجتماعی و پایداری نظام سلامت تبدیل کرد.
در ارائه راهکارهای کلان منتج شده از این مطالعه پیشنهاد می گردد مسیرهای آینده پژوهی و سیاستگذاری در این حوزه بر چند محور متمرکز شود:
1. توسعه مدلهای بومی متناسب با ساختار بازار بیمه سلامت ایران.
2. استفاده از فناوریهای نوین مانند کلانداده ها و هوش مصنوعی برای کاهش عدم تقارن اطلاعات.
3. طراحی و آزمون قراردادهای مبتنی بر انگیزه در محیط های واقعی.
4. تحلیل تطبیقی سیاست های کشورهای موفق برای استخراج الگوهای قابل انتقال.
پیوست
پیوست ۱: جدول ارزیابی کیفیت مطالعات بر اساس چکلیست JBI
اعلان ها
ملاحظات اخلاقی
این مقاله حاصل بخشی از رساله دکتری و با رعایت کامل اخلاق پژوهشی با شناسه 162969369در دانشگاه آزاد اسلامی می باشد.
حمایت مالی
این پژوهش بدون حمایت مالی انجام شده است.
تضاد منافع
نویسندگان اظهار داشتند که تضاد منافعی وجود ندارد.
مشارکت نویسندگان:
مژده پورجعفر: طراحی مطالعه، گردآوری داده، تحلیل داده، نگارش– پیشنویس.
لطفعلی عاقلی: روششناسی، سرپرستی مطالعه، نگارش– بررسی و ویرایش، مدیریت پروژه (نویسنده مسئول برای هماهنگی با مجله)، تأیید نهایی.
لیلا نظری منش: سرپرستی مطالعه و اعتبارسنجی .
تمام نویسندگان نسخه نهایی مقاله را مطالعه و تأیید کردهاند.
رضایت برای انتشار: مورد ندارد.
دسترسی به داده ها:
دسترسی به داده ها با ذکر دلیل معقول، از طریق نویسنده مسئول فراهم است.
استفاده از هوش مصنوعی:
نویسندگان از هوش مصنوعی Copilot برای ویرایش بخش انگلیسی این مقاله استفاده کردند. تمام محتوای ویرایش شده با
هوش مصنوعی توسط نویسندگان بررسی و تایید شده است.
قدردانی و سپاسگزاری
از تمامی اساتید، همکاران و کارشناسانی که در طول انجام این مطالعه از طریق مشاوره علمی و ارائه نقد های دقیق و کامنت های ارزشمند، در بهبود کیفیت علمی مقاله نقش مؤثری داشتند قدردانی مینماییم.
ب. مکانیزمهای انگیزشی در بازار بیمه عمر ایران
میرزایی و همکاران [28] با تمرکز بر بازار بیمه عمر ایران و بهکارگیری مدل بازی سیگنالدهی (signaling game)، نشان میدهد که ساختار کمیسیونهای فروش، نقش تعیینکنندهای در رفتار فروشندگان بیمه دارد. نتایج بیانگر آن است که:
کمیسیونهای نامتوازن باعث ایجاد تعارض منافع میان فروشندگان و مشتریان میشود؛ بهطوری که فروشندگان به سمت معرفی بیمهنامههایی با سود بیشتر برای خود تمایل پیدا میکنند، حتی اگر این انتخاب به نفع مشتری نباشد.
این وضعیت موجب افزایش نرخ فسخ بیمه نامه و کاهش اعتماد بیمهگذاران میشود.
طراحی کمیسیونهای متعادل و سازگار با اهداف بلندمدت شرکتهای بیمه، میتواند انگیزه فروشندگان را با منافع بیمهگذاران همسو کرده و کارایی بازار را ارتقا دهد .
ج. پیامدها برای بیمه سلامت ایران
اگرچه مطالعه میرزایی [28] در حوزه بیمه عمر انجام شده است، اما نتایج آن میتواند برای طراحی سیاستهای بیمه سلامت در ایران نیز آموزنده باشد. ساختارهای انگیزشی نامناسب در بیمه سلامت نیز ممکن است منجر به «انتخاب غیربهینه خدمات»، «تمرکز بر سود کوتاهمدت» یا «افزایش هزینههای غیرضروری» شود. بنابراین، طراحی نظامهای پرداخت و قراردادهای انگیزشی (مانند پرداخت مبتنی بر عملکرد برای ارائهدهندگان خدمات درمانی یا کمیسیونهای شفافتر برای واسطهها) میتواند نقش کلیدی در ایجاد تعادل پایدار ایفا کند.
یافتهها نشان میدهند که طراحی قراردادها و مکانیزمهای انگیزشی در نظام بیمه سلامت باید با دقت بالا انجام شود؛ چراکه هرگونه ناهماهنگی میتواند به رفتارهای فرصتطلبانه و ناکارآمدی بازار منجر گردد. نظریه بازیها با امکان مدلسازی تعارض منافع و تعاملات استراتژیک بازیگران، ابزار تحلیلی ارزشمندی برای شناسایی این ناکارآمدیها و ارائه راهکارهایی همچون قراردادهای چندسطحی، مکانیزمهای تنظیم ریسک و سیستمهای انگیزشی متوازن در اختیار سیاستگذاران قرار میدهد.
4. تجارب تطبیقی و چارچوب های بین المللی
مرور تطبیقی سیستم های بیمه سلامت در کشورهای مختلف نشان می دهد که ساختار و تأمین مالی نقش مهمی در کارایی و عدالت دارد.
مطالعات بینالمللی نشان میدهد که طراحی قواعد و مکانیزمهای تعامل میان بازیگران نظام بیمه سلامت (بیمهگران، بیمهگزاران، دولت و ارائهدهندگان خدمات) نقش مهمی در شکلگیری تعادل پایدار و کاهش ناکارآمدیها دارد. ریدیچ و همکاران [29] در مقایسه نظامهای بیمه سلامت در ایالات متحده، آلمان و کانادا گزارش کردند که ضعف نظارت دولتی و غالب بودن بیمهگران خصوصی در آمریکا منجر به تعادلهای ناکارآمد، هزینههای بالا و دسترسی نابرابر به خدمات شده است؛ در حالی که در آلمان و کانادا قواعد بازی به گونهای طراحی شدهاند که همکاری و همبستگی اجتماعی میان بازیگران تقویت شده و عدالت و کارایی بیشتری حاصل شود.
بویل [26] در مطالعه خود بر نظام سلامت انگلستان (NHS) نشان داد که حضور دولت بهعنوان بازیگر اصلی و تنظیمگر میتواند مانع بروز رفتارهای فرصتطلبانه شود. قراردادهای راهبردی دولت با ارائهدهندگان خدمات تعادلی نسبی میان منافع بیمهگذاران، بیمهشدگان و ارائهدهندگان ایجاد کرده است.
سازمان جهانی بهداشت [30] با ارائه «چارچوب مادرید» به مسیر اصلاحات نظامهای سلامت در اروپا پرداخته است. این چارچوب بر یکپارچگی خدمات، تقویت حکمرانی، پاسخگویی و بهرهگیری از نوآوریهای فناورانه تمرکز دارد. از منظر نظریه بازی، چنین رویکردی نشاندهنده حرکت به سمت بازیهای همکاری است که در آن منافع مشترک بازیگران برجستهتر از رقابت فردی شده و تعادل برد-برد شکل میگیرد .
همچنین، بوسه [27] در بررسی نظام بیمه سلامت آلمان بیان میکند که ترکیب اصول رقابت و همبستگی اجتماعی، به همراه مکانیزمهای تنظیم ریسک، توانسته است از انتخاب ریسک و حذف گروههای آسیبپذیر جلوگیری کند. این تجربه نشان میدهد که نظارت قوی دولت بر قواعد رقابت، بازیگران را از استراتژیهای فرصتطلبانه به سمت همکاری و تعادل پایدار هدایت میکند.
بحث
این مرور نظاممند نشان داد که نظریه بازیها ظرفیت بالایی برای تحلیل و حل مسائل پیچیده سیاستگذاری بیمه سلامت دارد. در اکثر کشورها، بیمه سلامت با چالشهایی مانند اطلاعات نامتقارن، انتخاب معکوس، مخاطره اخلاقی، رفتارهای فرصتطلبانه، محدودیت منابع مالی، و ضرورت ایجاد تعادل میان کارایی و عدالت مواجه است. نظریه بازیها بهعنوان یک چارچوب تحلیلی، این امکان را فراهم میکند که تعاملات استراتژیک بین بازیگران اصلی شامل بیمهگران، بیمه گزاران، ارائهدهندگان خدمات و دولت بهطور نظاممند بررسی شود و پیامدهای سیاستهای مختلف پیشبینی گردد.
مطالعات نشان میدهد که اطلاعات نامتقارن به عنوان یکی از اصلیترین چالشها در نظام بیمه سلامت، زمینه ساز انتخاب معکوس و افزایش هزینههای بیمهگر است. یافته های نوبهار و همکاران و گرونو حاکی از آن است که در نبود سازوکارهای کنترلی، افراد پرریسک تمایل بیشتری به خرید بیمه دارند و این امر منجر به عدم تعادل در بازار میشود [24،25]. نظریه بازیها با مدلسازی تعامل میان بیمهگر و بیمهشده نشان میدهد که طراحی قراردادهای مبتنی بر ریسک، ایجاد سازوکارهای تنظیمی مؤثر و بهبود تبادل اطلاعات میتواند رفتار طرفین را به سمت تعادل پایدارتر هدایت کند. این چارچوب تحلیلی امکان ارزیابی پیامدهای سیاستی را فراهم کرده و به سیاستگذاران کمک میکند راهکارهایی برای کاهش انتخاب معکوس، مدیریت ریسک و ارتقای عدالت در نظام بیمه سلامت تدوین کنند.
پژوهشهای بونن و هان [23] و میرزایی و همکاران[28] نشان میدهند که طراحی قراردادهای بیمهای مبتنی بر انگیزه ها نقش کلیدی در کاهش رفتارهای فرصت طلبانه دارد. قراردادهای بهینه باید بهگونهای باشند که بیمهشدگان انگیزه کمتری برای استفاده بیش از حد از خدمات (مخاطره اخلاقی) داشته باشند و ارائه دهندگان نیز به سمت کیفیت بالاتر و هزینههای کنترلشده هدایت شوند. در این چارچوب، نظریه بازیهای همکارانه و غیرهمکارانه امکان تحلیل تعاملات میان بیمهگر، بیمهشده و ارائهدهنده خدمت را فراهم میکند و نشان میدهد که چگونه تغییر در ساختار قرارداد، سطح مشارکت یا میزان اطلاعات میتواند رفتار طرفین را اصلاح کند. این رویکرد به سیاستگذاران کمک میکند سازوکارهای قراردادی کارآمدتر طراحی کنند که در نهایت به کاهش مخاطره اخلاقی، مدیریت بهتر ریسک و بهبود عملکرد نظام بیمه سلامت منجر میشود.
از دیدگاه عدالت اجتماعی، مطالعات بویل [26] و بوسه [27] تأکید میکنند که نظام بیمه سلامت تنها زمانی پایدار است که بتواند برابری در دسترسی به خدمات و پایداری مالی را همزمان تضمین کند. نظریه بازیها در این حوزه امکان تحلیل رفتار استراتژیک بیمهگران و دولتها را در فرآیند تأمین پوشش همگانی فراهم میکند و نشان میدهد که چگونه تصمیمات هر بازیگر میتواند بر عدالت و کارایی اثر بگذارد. این چارچوب تحلیلی اجازه میدهد سناریوهایی مانند رقابت بین بیمهگران، نحوه ورود بیمهشدگان پرریسک یا اقشار کمدرآمد، و پیامدهای سیاستهای حمایتی مدلسازی شود. بر اساس این تحلیلها میتوان سازوکارهای بازتوزیع منابع و سیاستهای تنظیمی را بهگونهای طراحی کرد که از حذف گروههای آسیبپذیر جلوگیری شده و عدالت در دسترسی به خدمات سلامت تقویت گردد.
یافته های بینالمللی بهطور مشترک بر اهمیت طراحی قواعد شفاف و نظارت مؤثر دولت تأکید دارند. کشورهایی که موفق شده اند تعامل بازیگران بیمه سلامت را در قالب بازیهای همکاری و مکانیزم های تنظیمی هدایت کنند (مانند آلمان، کانادا و بریتانیا)، در دستیابی به تعادل پایدار، ارتقای عدالت و کنترل هزینهها موفقتر بوده اند. در مقابل، تکیه صرف بر رقابت بازار بدون نظارت کارآمد، همانند تجربه ایالات متحده، منجر به ناکارآمدی و نابرابری گسترده شده است[29،30]. در این چارچوب، نظریه بازیها ابزار تحلیلی لازم را برای مدلسازی رفتار استراتژیک بیمهگران، دولت و ارائهدهندگان فراهم میکند و امکان ارزیابی پیامدهای سیاستهای مختلف را پیش از اجرا مهیا میسازد. این رویکرد به سیاستگذاران کمک میکند سازوکارهای تنظیمی و قواعد مشارکت را بهگونهای طراحی کنند که از بروز رفتارهای غیرهمکارانه جلوگیری شده و عدالت و کارایی در نظام بیمه سلامت تقویت گردد.
در ایران، مطالعات موجود نشان میدهند که استفاده از نظریه بازیها بیشتر در سطح نظری و کیفی بوده و هنوز بهطور کامل وارد مدلسازیهای کمی نشده است. همچنین مشکلاتی نظیر تعدد سازمانهای بیمهگر، ضعف در مدیریت داده ها، و نبود قرارداد های مبتنی بر انگیزه بهعنوان موانع اصلی مطرح هستند. بهکارگیری چارچوب نظریه بازیها در این زمینه میتواند امکان پیشبینی رفتار بیمهگران و بیمهگزاران را فراهم کند و نشان دهد که چگونه تغییر در ساختار قرارداد، سطح اطلاعات یا میزان نظارت میتواند به کاهش مخاطره اخلاقی، بهبود هماهنگی بین بازیگران و ارتقای عدالت در دسترسی به خدمات سلامت منجر شود. این رویکرد میتواند مبنایی برای طراحی سیاستهای مبتنی بر انگیزه و اصلاح سازوکارهای موجود در نظام بیمه سلامت ایران فراهم آورد.
محدودیتها
الف- دسترسی محدود به دادههای ملی و بازار بیمه ایران:
بسیاری از اطلاعات جزئی مرتبط با رفتار بیمهگران، بیمه گزاران و ارائه دهندگان خدمات در ایران محدود یا محرمانه است. این محدودیت، امکان تحلیل دقیق تعاملات استراتژیک و کاربرد کامل مدلهای نظریه بازی در سیاستگذاری بیمه سلامت را کاهش میدهد.
ب- پیچیدگی رفتار واقعی بازیگران:
مدلهای نظریه بازی عمدتاً رفتار استراتژیک را در قالب فرضیات مشخص شبیهسازی میکنند، در حالی که عوامل اقتصادی، اجتماعی و روانشناختی واقعی بیمهگران و بیمهشدگان ممکن است تأثیرات پیچیدهتری بر تصمیمگیری داشته باشند. بنابراین، نتایج مدلها ممکن است تنها چارچوبی نظری و راهنمای سیاستگذاری فراهم کنند، نه بازتاب کامل واقعیت بازار.
ج - محدودیت تعمیم تجربه بینالمللی:
یافته های مطالعات کشورهای مانند آلمان، انگلستان و ایالات متحده، به دلیل تفاوتهای ساختاری، اقتصادی و فرهنگی، به صورت مستقیم قابل تعمیم به ایران نیستند. این مسئله محدودیت کاربردی مدلهای تحلیلی و توصیه های سیاستی را ایجاد میکند.
د- توجه محدود به ابعاد اجتماعی عدالت:
تمرکز مدلهای نظریه بازی بر تعاملات استراتژیک بازیگران است و ممکن است برخی ابعاد عدالت اجتماعی، جغرافیایی و فرهنگی در بهرهمندی از خدمات بیمه سلامت کمتر پوشش داده شود.
ه - پویایی بازار و تغییر سیاست ها:
بازار بیمه و سیاست های سلامت به سرعت در حال تغییر هستند و برخی فرضیات مدلها ممکن است در دوره های زمانی بعدی نیازمند بازنگری یا اصلاح باشند.
نتیجهگیری
طبق خروجی این مطالعه، نظریه بازیها ابزاری کارآمد برای تحلیل رفتارهای استراتژیک بیمهگران، بیمهگزاران و سایر ذینفعان نظام سلامت است. نتایج پژوهشهای بینالمللی و داخلی حاکی از آن است که این رویکرد میتواند به درک بهتر مسائل بنیادینی همچون اطلاعات نامتقارن، انتخاب معکوس، مخاطره اخلاقی، طراحی قرارداد های بهینه و تحقق عدالت در پوشش بیمهای کمک کند. تجربه کشورهایی مانند آلمان و انگلستان نشان میدهد که ترکیب سازوکارهای تنظیمگر، قراردادهای انگیزشی و سیاست های مبتنی بر همبستگی اجتماعی میتواند به تعادل پایدار میان بازیگران بیمهای منجر شود.
در ایران، اگرچه تلاشهایی برای استفاده از چارچوب نظریه بازی انجام شده است، اما چالشهایی مانند تعدد نهادهای بیمهگر، ضعف در زیرساخت های دادهای، نبود مکانیزمهای تنظیم ریسک و محدودیت در اجرای قراردادهای انگیزشی مانع از بهره برداری کامل از ظرفیت این رویکرد شده است. بر این اساس، سیاستگذاران بیمه سلامت باید در طراحی سیاست ها علاوه بر تکیه بر مدلهای نظری، به شرایط نهادی، فرهنگی و اجرایی کشور توجه ویژه داشته باشند.
بهطورکلی، نظریه بازی میتواند بهعنوان چارچوبی تحلیلی و تصمیمگیری برای طراحی سیاست های کارآمدتر، عادلانهتر و پایدارتر در حوزه بیمه سلامت بهکار رود. با این حال، برای تحقق این ظرفیت، لازم است که پژوهشهای آتی به سمت مدلسازیهای بومی، مطالعات میدانی و کاربرد فناوریهای نوین داده محور حرکت کنند. تنها در این صورت است که میتوان شکاف میان نظریه و عمل را کاهش داد و بیمه سلامت را به ابزاری مؤثر در ارتقای عدالت اجتماعی و پایداری نظام سلامت تبدیل کرد.
در ارائه راهکارهای کلان منتج شده از این مطالعه پیشنهاد می گردد مسیرهای آینده پژوهی و سیاستگذاری در این حوزه بر چند محور متمرکز شود:
1. توسعه مدلهای بومی متناسب با ساختار بازار بیمه سلامت ایران.
2. استفاده از فناوریهای نوین مانند کلانداده ها و هوش مصنوعی برای کاهش عدم تقارن اطلاعات.
3. طراحی و آزمون قراردادهای مبتنی بر انگیزه در محیط های واقعی.
4. تحلیل تطبیقی سیاست های کشورهای موفق برای استخراج الگوهای قابل انتقال.
پیوست
پیوست ۱: جدول ارزیابی کیفیت مطالعات بر اساس چکلیست JBI
اعلان ها
ملاحظات اخلاقی
این مقاله حاصل بخشی از رساله دکتری و با رعایت کامل اخلاق پژوهشی با شناسه 162969369در دانشگاه آزاد اسلامی می باشد.
حمایت مالی
این پژوهش بدون حمایت مالی انجام شده است.
تضاد منافع
نویسندگان اظهار داشتند که تضاد منافعی وجود ندارد.
مشارکت نویسندگان:
مژده پورجعفر: طراحی مطالعه، گردآوری داده، تحلیل داده، نگارش– پیشنویس.
لطفعلی عاقلی: روششناسی، سرپرستی مطالعه، نگارش– بررسی و ویرایش، مدیریت پروژه (نویسنده مسئول برای هماهنگی با مجله)، تأیید نهایی.
لیلا نظری منش: سرپرستی مطالعه و اعتبارسنجی .
تمام نویسندگان نسخه نهایی مقاله را مطالعه و تأیید کردهاند.
رضایت برای انتشار: مورد ندارد.
دسترسی به داده ها:
دسترسی به داده ها با ذکر دلیل معقول، از طریق نویسنده مسئول فراهم است.
استفاده از هوش مصنوعی:
نویسندگان از هوش مصنوعی Copilot برای ویرایش بخش انگلیسی این مقاله استفاده کردند. تمام محتوای ویرایش شده با
هوش مصنوعی توسط نویسندگان بررسی و تایید شده است.
قدردانی و سپاسگزاری
از تمامی اساتید، همکاران و کارشناسانی که در طول انجام این مطالعه از طریق مشاوره علمی و ارائه نقد های دقیق و کامنت های ارزشمند، در بهبود کیفیت علمی مقاله نقش مؤثری داشتند قدردانی مینماییم.
فهرست منابع
1. World Health Organization. Health systems financing: the path to universal coverage [Internet]. Geneva: World Health Organization; 2010 [cited 2026 Jul 5]. Available from: https://www.who.int/publications/i/item/9789241564021
2. Wagstaff A, van Doorslaer E. Equity in health care finance and delivery. In: Culyer AJ, Newhouse JP, editors. Handbook of health economics. Vol. 1. Amsterdam: Elsevier; 2000. p. 1803-62. [DOI:10.1016/S1574-0064(00)80047-5]
3. Organisation for Economic Co-operation and Development (OECD). Health at a Glance: OECD Indicators [Internet]. Paris: OECD Publishing; 2017 [cited 2026 Jul 5]. Available from: https://www.oecd.org/health/health-at-a-glance-19991312.htm
4. Johnson JD. Game theory. In: Gibbons MT, editor. The encyclopedia of political thought. Vol. 4. Hoboken (NJ): Wiley-Blackwell; 2015. p. 1423-7. doi:10.1002/9781118474396.wbept0403 [DOI:10.1002/9781118474396.wbept0403]
5. Asimit V, Boonen TJ. Insurance with multiple insurers: A game-theoretic approach. European Journal of Operational Research. 2018;267(2):778-790. doi: [DOI:10.1016/j.ejor.2017.12.026]
6. Li Y. The efficient moral hazard effect of health insurance: evidence from the consolidation of urban and rural resident health insurance in China. Social Science & Medicine. 2023;324:115884. doi: [DOI:10.1016/j.socscimed.2023.115884]
7. Wu M, Chen J, Chen H, Xu D. A study on the path of governance in health insurance fraud considering moral hazard. Frontiers in Public Health. 2023;11:1199912. doi: [DOI:10.3389/fpubh.2023.1199912]
8. Lee EK, Lee J. Competition strategy for healthcare insurance plans. In: Proceedings of the IEEE International Conference on Bioinformatics and Biomedicine (BIBM); 2020 Dec 9-12; Houston, TX, USA. New York: IEEE; 2020. p. 12208. doi: [DOI:10.1109/BIBM49941.2020.9313421]
9. Zhou H. Analysis of cooperative game between insurance company and care institution in the long-term care insurance. In: Proceedings of the Sixth International Conference on Business Intelligence and Financial Engineering (BIFE 2013); 2013. p. 45-50. doi:
https://doi.org/10.1109/BIFE.2013.65 [DOI:10.1109/BIFE.2013.6717031 (doi.org in Bing)]
10. Gupta S, Tripathi P. An emerging trend of big data analytics with health insurance in India. In: Proceedings of the International Conference on Innovation and Challenges in Cyber Security (ICICCS); 2016. p. 42-46. doi: [DOI:10.1109/ICICCS.2016.7542309]
11. Pakdaman M, Shafiei M, Geravandi S, Hejazi A, Abdi F. The interaction between insurance organizations and health system: the insurance mechanism based on game theory. Journal of Community Health Research. 2019;8(1):18-28.[In Persian] doi:10.18502/jchr.v8i1.558 [DOI:10.18502/jchr.v8i1.558]
12. Zhou W, Wan Q, Zhang RQ. Choosing among hospitals in the subsidized health insurance system of China: a sequential game approach. European Journal of Operational Research. 2017;257(2):568-585. doi:10.1016/j.ejor.2016.08.004 [DOI:10.1016/j.ejor.2016.08.004]
13. Raja BS, Asghar S. Disease classification in health care systems with game theory approach. IEEE Access. 2019;7:174875-174886. doi:10.1109/ACCESS.2020.2991016 [DOI:10.1109/ACCESS.2020.2991016]
14. Ho TY. Using a game-theoretic approach to design optimal health insurance for chronic disease. IISE Transactions on Healthcare Systems Engineering. 2019;9(1):1-14. doi:10.1080/24725579.2018.1549428 [DOI:10.1080/24725579.2019.1567626]
15. Dutang C, Albrecher H, Loisel S. Competition among non-life insurers under solvency constraints: a game-theoretic approach. European Journal of Operational Research. 2013;231(3):702-711. doi:10.1016/j.ejor.2013.06.029 [DOI:10.1016/j.ejor.2013.06.029]
16. Daily Amir D. Market share analysis and non cooperative game theory with applications in Swiss health insurance. Iranian Economic Review. 2019;23(3):1-15. Available from: https://journal.ut.ac.ir/article_74308.html
17. Srinivas S, Marathe RR. Averting adverse selection: the Government of India's scheme to distribute affordable medicines. Socio Economic Planning Sciences. 2021;78:101035. doi: [DOI:10.1016/j.seps.2021.101035]
18. Azevedo EM, Gottlieb D. Perfect competition in markets with adverse selection. Econometrica. 2017;85(1):67-105. doi:10.3982/ECTA13434 [DOI:10.3982/ECTA13434]
19. Dionne G. Adverse selection in insurance contracting. In: Machina MJ, Viscusi WK, editors. Handbook of the Economics of Risk and Uncertainty. Amsterdam: Elsevier; 2013. p. 437-476. [DOI:10.1007/978-1-4614-0155-1_10]
20. Lee J. Effects of private health insurance on healthcare services during the MERS pandemic: evidence from Korea. BMC Health Services Research. 2023;23(1):1-9. doi: [DOI:10.1186/s12913-023-10251-x]
21. Lavaste K. Private health insurance in the universal public healthcare system: the role of healthcare provision in Finland. Health Policy. 2023;132:1057. doi:10.1016/j.healthpol.2023.1057 [DOI:10.1016/j.healthpol.2023.104820]
22. Dafny L, Duggan M, Ramanarayanan S. Paying a premium on your premium? consolidation in the US health insurance industry. American Economic Review. 2012;102(2):1161-1185. doi: [DOI:10.1257/aer.102.2.1161]
23. Boonen TJ, Han X. Optimal insurance with mean-deviation measures. Insurance: Mathematics and Economics. 2024;118:1-24. doi: [DOI:10.1016/j.insmatheco.2024.01.002]
24. Nobahar H, Pourabdollahian Koich M, Behlouli R. Investigation of adverse selection risk in the Iranian health insurance industry. Pajouheshnameh Bimeh. 2020;35(3):67-92. [In Persian] Available from: https://journal.irc.ac.ir/article_113018.html (journal.irc.ac.ir in Bing)
25. Grunow M, Nuscheler R. Public and private health insurance in Germany: the ignored risk selection problem. Health Economics. 2014 Jun;23(6):670 87. doi: 10.1002/hec.2942 [DOI:10.1002/hec.2942]
26. Boyle S. United Kingdom (England): health system review [Internet]. Health Systems in Transition. 2011;13(1):1-486 [cited 2026 Jul 5]. Available from: https://apps.who.int/iris/handle/10665/326321 (apps.who.int in Bing)
27. Busse R. Statutory health insurance in Germany: a health system shaped by 135 years of solidarity, self-governance, and competition. The Lancet. 2017;390(10121):882-897. doi:10.1016/S0140-6736(17)31280-1 [DOI:10.1016/S0140-6736(17)31280-1]
28. Mirzaei H, Heydari H, Ahmadzadeh A. The impact of relative commissions on sale of various types of life insurance: an application of game theory. Iranian Economic Review. 2025;29(1):388-404.[ In Persian] doi:10.22059/ier.2025.352116.1007593
29. Radeic G, et al. Comparisons of health care systems in the United States, Germany and Canada. Materia Socio Medica. 2012;24(2):112 20. [DOI:10.5455/msm.2012.24.112-120]
30. Eurohealth Observatory. The Madrid Framework: strategic directions for health systems. Eurohealth. 2016;22(4):10 17.
ارسال پیام به نویسنده مسئول
| بازنشر اطلاعات | |
 |
این مقاله تحت شرایط Creative Commons Attribution-NonCommercial 4.0 International License قابل بازنشر است. |